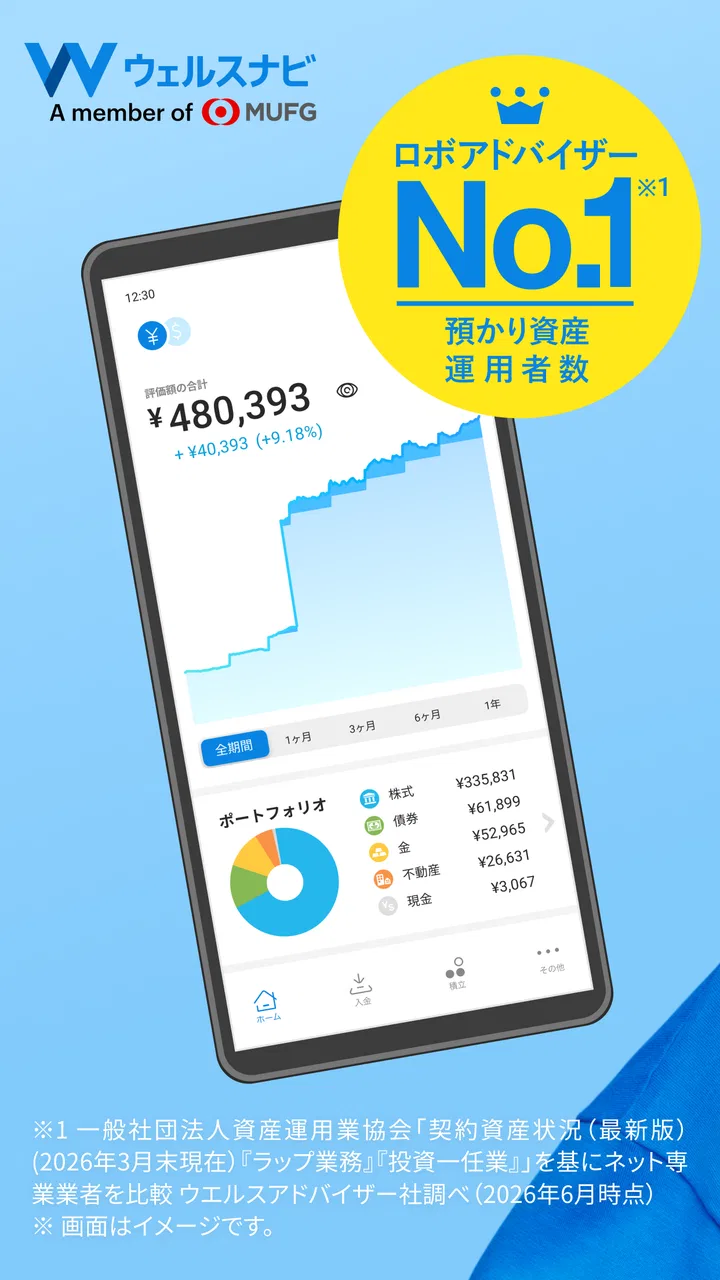
ウェルスナビで全自動の資産運用を
- 4.1
- 評価
- 500.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
投資を始めたいと思っても、商品選びや配分の調整を自分で続けるのは意外と負担になります。私がウェルスナビを試して感じたのは、銘柄を自分で探し続けるよりも、最初に方針を決めたあと運用の流れを任せたい人に向いた、資産運用のための金融アプリだということです。少額から始められる設計なので、まとまった資金を用意してからでないと動けない、という心理的な壁は比較的低く感じられます。
一方で、預ければ必ず増えるアプリではありません。相場が下がる局面もありますし、短期間で成果を確認したい人には使いにくいでしょう。この記事では、私が実際に利用者の立場で考えたときの流れに沿って、始める前の判断、設定、運用中の確認、そしてどこで不満が出やすいかまで、できるだけ具体的に整理します。
投資を始めたい人が最初に向き合うこと
ウェルスナビは、ファイナンス分野に属するアプリで、開発元はWealthNavi Inc.です。アプリ自体は無料で利用を始められ、対象年齢は3歳以上と案内されています。もちろん、アプリが無料でも、実際の運用には投資資金が必要です。この二つを混同しないことが、最初の大切な確認点です。
こちらもおすすめ

 Zoom Workplace
は会議の前後にこそ役立つ、仕事の流れをつなぐ使い方
オンライン会議の定番としてだけ使うのはもったいない。予定の確認から参加、共有、会議後の連絡まで、スマートフォンで仕事の段取りを軽くする実用性を見ていきます。使いどころと注意点も率直に紹介。

 Yoga Flex Home App
は家ヨガを続ける助けになるか
始めたばかりの人、毎日動きたい人、画面や空間に制約がある人。Yoga Flex Home Appが合う条件と、期待しすぎないほうがいい点を利用場面ごとに整理します。

 Temu: 億万長者気分でお買い物
Temuはなぜ何度も開かれるのか 安さを「掘り出し物探し」に変える仕掛け
目当ての商品を探す店である以上に、思いがけない安物を見つける遊び場として人を呼び戻すTemu。値引きの強さと、見過ごしにくい不便さを両面から読み解く。」「body

 Pokémon Sleep
眠りを遊びに変えるPokémon Sleep、寝る前から朝の発見まで
睡眠を測るだけではなく、眠る前の準備と朝の発見までをひと続きの習慣にする。カビゴンとポケモンたちの寝顔が、私たちの夜に入り込む仕組みを読み解く。調子のよい日ばかりではない、その不器用さも含めて見つめたい。

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 Fever:イベント&チケット
Feverで週末の予定を決める。イベント探しから予約までの使いこなし術
イベントを眺めて終わりにしない。興味の登録から日程確認、同行者との相談まで、Feverを次の外出につなげる手順と見落としやすい注意点を解説します。探す時間を減らし、行きたい体験を選びやすくする実用ガイドです。
ニュースデスクの関連記事
ニュースをすべて見る


私なら、まず「何のためのお金か」を決めてから使います。数か月後に使う予定の生活費や、値下がりすると困る支払い用のお金を入れるのではなく、当面使う予定がなく、価格変動を受け入れられる資金に限定します。自動運用という言葉から、預金のような安心感を想像すると、実際の値動きとの落差に驚く可能性があります。
向いているのは、投資に興味はあるものの、毎日ニュースを読み、複数の商品を比較し、配分を自分で調整する時間を取りにくい人です。反対に、好きな企業の株を選びたい人、売買のタイミングを自分で決めたい人、手数料や商品構成を細かく比較して最適化したい人には、証券会社の通常の取引サービスのほうが納得しやすいと思います。
このアプリは、投資判断を完全に消すものではありません。最初にどの程度の値動きを受け入れるかを考え、運用を続ける期間を決める必要があります。そこを曖昧にしたまま始めると、少し下がっただけで不安になり、せっかくの自動化を途中で止めてしまいやすくなります。
最初の設定で決めるべきこと
利用開始時には、資産運用に対する考え方を入力し、自分に合う運用方針を確認していく流れになります。ここで大切なのは、より積極的な結果を期待して、実際の自分より強いリスク許容度を選ばないことです。値下がりに耐えられないなら、画面上で魅力的に見える選択肢でも、現実には続けられません。
私はこの段階で、想定する利益よりも「どの程度の下落なら保有し続けられるか」を考えるのがおすすめです。運用方針は、単なる性格診断ではなく、相場が荒れたときに自分が取れる行動を決める基準になります。家計に余裕がない時期なら、無理に始めず、入力だけ確認して後日に回す判断も十分に合理的です。
少額から始められる点は、初めての人にとって試しやすい部分です。ただし、少額だから損失の可能性がなくなるわけではありません。少ない金額で操作や値動きに慣れるという使い方なら意味がありますが、少額投資だけで大きな資産形成を短期間に実現しようとすると、期待と結果が合わなくなります。
入金から運用開始までの手渡し
設定が終わったら、資金を用意して運用へ進みます。ここでの手渡しは、アプリの画面から実際のお金の管理へ移る場面です。私は、最初から余裕資金を大きく移すより、入金後の画面表示、残高の反映、運用方針の確認を一つずつ見るほうが安心だと感じます。
自動化されるのは、方針に沿った運用を継続する部分です。利用者が何もしなくてよいという意味ではありません。資金を追加するか、目標を見直すか、運用を続けるかは自分で判断します。アプリに任せる範囲と、自分が責任を持つ範囲を分けて考えると、過度な期待を抱きにくくなります。
毎月の積立を考える場合も、先に家計の固定費や急な出費を確認しておくべきです。給料日直後に自動で資金を回す仕組みは便利でも、生活費が足りなくなって取り崩すことになれば、運用の目的から外れてしまいます。金額を大きくすることより、無理なく続けられる設定にすることを私は優先します。
運用中にアプリで確認する内容
運用が始まると、資産の評価額や損益を確認することになります。ここで私が注意したいのは、毎日画面を開いて一喜一憂しないことです。自動運用の利点は、短期の値動きを見ながら頻繁に売買しなくてよいところにあります。確認頻度が高すぎると、仕組みの長所を自分で壊してしまいます。
おすすめは、確認する日を決めて、残高だけでなく「当初の目的から外れていないか」も一緒に見る方法です。たとえば、将来のための資金として始めたのに、日々の支払いに回したくなっているなら、運用結果より家計の見直しが先です。アプリの数字を眺めるだけでなく、自分の生活との接続を確認することが重要です。
相場が下がったときは、損益の数字だけで判断せず、最初に決めた期間とリスク許容度を思い出します。方針を変える必要があるほど生活環境が変わったのか、それとも市場が一時的に動いているだけなのかを切り分けます。この一呼吸ができない人は、自動運用よりも預金など値動きの少ない手段を中心にしたほうが気持ちの面では合うでしょう。
自動化に任せる部分と任せない部分
ウェルスナビの魅力は、投資先を自分で一つずつ選び、配分を手作業で管理する負担を減らせる点です。忙しい会社員が帰宅後に金融ニュースを読み込まなくても、最初に決めた方針を軸に運用を続けやすいのは、通常の個別売買とは違う使い勝手です。
ただし、これは「放置しても必ず適切」という意味ではありません。生活環境、収入、使う予定の時期が変われば、以前の方針が合わなくなることがあります。結婚、転職、住宅購入、家族の医療費など、資金の目的が変わったときは、アプリの成績より先に運用額と継続方針を見直します。
私が実用的だと思う使い方は、投資の中心をすべて任せるのではなく、生活防衛資金を別に確保したうえで、長期用の一部を自動運用に回す方法です。これなら、相場が下がったときに生活費を取り崩す必要が生じにくく、短期の不安で運用を中断するリスクも抑えられます。
日常の場面で見る使いやすさと結果
たとえば、仕事が忙しく、平日は投資の確認ができない人がいるとします。週末にアプリを開いて資産状況を確認し、今月の積立額が家計に無理をさせていないかを見直す。この流れなら、銘柄選びや売買注文に時間を使わず、運用を生活の中に組み込みやすくなります。
一方で、まとまった支出が近い人には同じ流れをおすすめしません。数か月後に使う予定の資金を運用に回すと、必要な時期に評価額が下がっている可能性があります。アプリが便利でも、お金の期限までは自動で安全にしてくれません。資金の目的と期間を自分で分けることが、利用者側の重要な仕事です。
評価額が増えているときも、すぐに生活水準を上げる判断は避けたいところです。運用中の利益は確定した収入とは異なり、相場の変化で減ることがあります。私は、結果を見るときに「いくら増えたか」だけでなく、「この金額をいつまで使わない予定か」を確認するようにします。この見方をすると、短期の数字に振り回されにくくなります。
通常の証券取引や預金との違い
自分で株式や投資信託を選ぶ方法は、商品を理解しながら細かく調整できるのが強みです。手間をかける代わりに、投資先、購入時期、売却時期を自分で決められます。投資経験があり、運用の理由を自分で説明できる人なら、こちらのほうが自由度に満足しやすいでしょう。
預金は値動きへの不安が少なく、近い将来に使うお金を置く場所として考えやすい選択肢です。その代わり、資産を増やす目的では物足りなく感じることがあります。ウェルスナビは、その中間で、投資をしたいが日々の判断は減らしたい人に位置づけやすいサービスです。
ただし、自動化の便利さには対価があります。運用の手間を減らせる一方で、商品を自分で選ぶサービスと比べると、細かなカスタマイズを重視する人には窮屈に映るかもしれません。利用前に、便利さのためにどこまで自由度を手放せるかを考えると、後悔しにくくなります。
評価や利用規模から受ける印象
Google Playでは平均評価が4.1で、評価数はおよそ3千件です。利用者の反応が一方向に偏っていると決めつけるより、便利さを評価する人と、投資結果や操作感に厳しい人の両方がいるサービスだと考えるのが自然です。評価だけで自分との相性を判断せず、運用の仕組みが目的に合うかを優先したいです。
インストール数は50万以上に達しており、個人向けの資産運用アプリとして試す人が多いことは分かります。とはいえ、利用者が多いことは利益を保証するものではありません。知名度や利用規模は安心材料の一つにとどめ、値下がりを受け入れられるか、資金を長く置けるかを自分で確認するべきです。
アプリは2017年7月4日に公開され、現在のバージョンは4.4.19です。Androidでは10以上が必要なので、古い端末を使っている人は、始める前に端末の対応状況を確認しておくと、登録途中で止まる不便を避けられます。アプリの更新で操作や表示が変わる可能性もあるため、画面の細部より基本的な運用方針を理解しておくほうが長く使いやすいです。
私が感じた具体的なつまずき
最初のつまずきは、投資方針を選ぶ場面です。質問に答えるだけに見えても、実際には自分の損失への耐性を言葉にする必要があります。ここを勢いで進めると、運用開始後に値下がりしたとき、設定そのものに納得できなくなるかもしれません。回答前に、使う予定のない期間と許容できる損失を紙に書くと判断しやすくなります。
二つ目は、評価額を見た直後の行動です。下落時に追加資金を入れる、停止する、何もしないという選択肢が頭に浮かびますが、感情だけで決めると一貫性を失います。私は、追加投資をするなら事前に上限を決め、相場が下がったからという理由だけで金額を増やさないようにします。自動運用でも、利用者の衝動的な操作までは自動化できません。
三つ目は、結果の見方です。短期間の損益だけを見れば、通常の預金より不安定に見えることがあります。逆に、上がっている時期だけを見れば、簡単に利益が出るように感じます。どちらも一部分にすぎません。目的、期間、家計への影響を同じ画面確認の習慣に組み込むことが、数字の誤解を減らすコツです。
また、アプリの無料利用と運用コストを同じものとして考えないことも大切です。資産運用サービスを選ぶときは、登録のしやすさだけでなく、どのような費用が発生するのか、運用対象や税金の扱いを公式の説明で確認してから資金を移すべきです。私はこの確認を飛ばして、画面の簡単さだけで決めるのはおすすめしません。
どんな人なら長く使いやすいか
このアプリを友人にすすめるなら、「投資を始めたいが、毎回の判断を自分で続ける自信がない」「生活費とは別の長期資金を用意できる」「値下がりしても、すぐに結果を求めず方針を見直せる人」と伝えます。特に、忙しさを理由に投資を先延ばししている人には、始めるきっかけになりやすいでしょう。
逆に、元本割れを受け入れられない人、近い時期に資金を使う人、投資先を自分で細かく選びたい人には向きません。投資の勉強そのものを楽しみたい人も、任せる仕組みより通常の証券取引のほうが学びを得やすい場合があります。誰にでも合う万能なアプリではなく、判断の負担を減らすことに価値を感じる人向けです。
運用を始める前に、生活防衛資金、使う予定の時期、毎月無理なく回せる金額の順で確認してください。そのうえで、最初は画面の操作と資産の動きを理解することを目的にし、結果を急がないことです。自動化された仕組みほど、始める前の準備と、途中で余計な操作をしないルール作りが結果に影響します。
ウェルスナビは、投資の専門知識が少ない人でも資産運用の入口に立ちやすくするアプリです。WealthNavi Inc.が提供する金融サービスとして、利用者の多さや継続的な更新も安心して試す材料にはなりますが、最終的な判断は自分の家計と目的に合わせる必要があります。
私の結論は、自動化は投資判断をなくすのではなく、日々の作業を減らす仕組みだということです。長期資金を用意し、値下がりを受け入れ、定期的に方針だけを確認できるなら、使い勝手のよい選択肢になります。反対に、短期の利益や安全性を最優先するなら、別の金融商品を検討したほうが納得できます。自分のお金をどの期間、どの程度の変動まで任せられるかを決めてから始めるなら、このアプリの良さを現実的に活かせると思います。
ウェルスナビで全自動の資産運用をに関するよくある質問
01ウェルスナビで全自動の資産運用を始めるには、どのくらいの資金が必要ですか?
ウェルスナビは、いくつかの質問に答えて運用方針を設定し、入金後に自動で資産運用を始められるサービスです。必要な最低投資額や入金条件は、申込時期や提供されるサービスによって異なる場合があります。少額から始めたい人は、公式アプリ内の最新条件を確認し、余裕資金だけで利用することをおすすめします。
02ウェルスナビの運用は本当にすべて自動で行われますか?
基本的には、利用者のリスク許容度に合わせて、資産配分の提案、金融商品の購入、定期的なリバランス、積立設定などを自動化できます。忙しくて相場を毎日確認できない人には便利ですが、完全に何もしなくてよいという意味ではありません。運用状況や入出金、設定内容は定期的に確認し、必要に応じて見直すことが大切です。
03ウェルスナビを利用すると損をする可能性はありますか?
はい、元本保証の商品ではないため、株式や債券などの価格変動、為替変動、世界経済の状況によって、評価額が投資元本を下回る可能性があります。自動運用は損失を完全に防ぐ仕組みではなく、長期・積立・分散によってリスクを抑えることを目指すものです。短期間で利益を期待せず、生活費とは分けた資金で利用しましょう。
04ウェルスナビの手数料やコストはどのように発生しますか?
ウェルスナビでは、運用資産に応じた手数料が発生するほか、投資対象となるETFなどに関連する費用がかかる場合があります。手数料は利益が出たときだけではなく、運用資産に対して継続的に発生する点に注意が必要です。実際の料率、割引制度、入出金に関する費用は変更されることがあるため、ダウンロード前に公式サイトやアプリの最新情報を確認してください。
05ウェルスナビは初心者でも使いやすいアプリですか?
投資経験が少ない人でも始めやすいように、質問形式で運用方針を設定でき、資産配分や運用状況を画面上で確認できる設計になっています。入金や積立の設定も比較的わかりやすく、日々の値動きを細かく分析しなくても続けやすい点が魅力です。ただし、投資の基本やリスクを理解せずに任せきりにするのではなく、表示される内容を確認して納得したうえで利用しましょう。
メリット
- 投資経験が少なくても、質問に答えるだけで運用を始められる
- 相場の値動きに応じて自動でリバランスしてくれる
- 長期・分散投資を基本としたシンプルな運用方針
- 運用状況や資産配分をアプリで手軽に確認できる
- 積立設定により、感情に左右されず継続しやすい
デメリット
- 元本保証ではなく、相場次第で資産が減る可能性がある
- 預金や一部の投資信託と比べて手数料負担を感じやすい
- 投資先や売買方法を細かく自分で選びたい人には不向き
- 短期間で大きな利益を狙う運用には向いていない
- 出金や運用開始には本人確認などの手続きが必要になる

ウェルスナビで全自動の資産運用を
ギャラリー